Tóm tắt: Khấu trừ là phần thiệt hại doanh nghiệp tự chịu trong mỗi vụ tổn thất. Trong hợp đồng, mức này thường ghi dạng "x% giá trị tổn thất, tối thiểu y triệu đồng/vụ", nên tiền khấu trừ là số lớn hơn giữa hai con số đó. Mức x khác nhau theo gói: gói cháy nổ bắt buộc 1% (loại M) hoặc 10% (loại N); gói cháy và rủi ro đặc biệt 5%; gói mọi rủi ro tài sản 10% cho phần cháy nổ và 5% cho rủi ro khác. Điều bắt buộc trong luật (Phụ lục VI Nghị định 105/2025) là mức khấu trừ tối thiểu từ 4 đến 100 triệu đồng/vụ theo số tiền bảo hiểm (kèm trần 1% hoặc 10% số tiền bảo hiểm). Trên mức sàn đó, tỷ lệ và cách tính (theo số tiền bảo hiểm hay theo giá trị tổn thất) do hai bên thỏa thuận, tùy quy mô và mức độ rủi ro của khách. Dưới đây là từng gói kèm ví dụ tính cụ thể.
Mục lục
- Khấu trừ trong hợp đồng được tính thế nào?
- Luật quy định gì: mức tối thiểu là bắt buộc
- Gói 1 — Cháy nổ bắt buộc (chỉ cháy, nổ)
- Gói 2 — Cháy nổ bắt buộc mở rộng
- Gói 3 — Cháy và rủi ro đặc biệt
- Gói 4 — Mọi rủi ro tài sản
- Bảng so sánh nhanh 4 gói
- Loại hình nào thuộc loại M, loại nào thuộc loại N?
- Khấu trừ và bảo hiểm dưới giá trị
- Câu hỏi thường gặp
1. Khấu trừ trong hợp đồng được tính thế nào?
Mỗi vụ tổn thất, công ty bảo hiểm trừ một khoản trước khi bồi thường. Khoản trừ này được xác định theo công thức:
Khấu trừ = số lớn hơn giữa (x% × giá trị tổn thất) và (mức tối thiểu/vụ)
Tiền bồi thường = giá trị tổn thất − khấu trừ
Điều này có hai hệ quả: tổn thất nhỏ thường rơi vào mức tối thiểu (khoản trừ cố định), còn tổn thất lớn thì khoản trừ tăng theo tỷ lệ phần trăm. Mức x và mức tối thiểu ghi trong Giấy chứng nhận bảo hiểm (GCN) hoặc hợp đồng, khác nhau theo từng gói.
2. Luật quy định gì: mức tối thiểu là bắt buộc
Phụ lục VI Nghị định 105/2025/NĐ-CP chia cơ sở thành loại M (rủi ro thấp) và loại N (rủi ro cao). Điểm bắt buộc là mức khấu trừ không được thấp hơn mức tối thiểu theo số tiền bảo hiểm trong bảng dưới. Nghị định cũng ghi trần khấu trừ là 1% số tiền bảo hiểm với loại M và 10% với loại N:
| Số tiền bảo hiểm | Khấu trừ tối thiểu |
| Đến 2 tỷ đồng | 4 triệu đồng |
| Trên 2 đến 10 tỷ đồng | 10 triệu đồng |
| Trên 10 đến 50 tỷ đồng | 20 triệu đồng |
| Trên 50 đến 100 tỷ đồng | 40 triệu đồng |
| Trên 100 đến 200 tỷ đồng | 60 triệu đồng |
| Trên 200 tỷ đồng | 100 triệu đồng |
Khung này áp dụng cho tổng số tiền bảo hiểm tại một địa điểm dưới 1.000 tỷ đồng. Từ 1.000 tỷ đồng và với cơ sở hạt nhân, áp dụng riêng theo Điều 26 Nghị định 67/2023/NĐ-CP. Các mức dưới đây theo hợp đồng MIC đã ký trong năm 2025–2026; hợp đồng mới có thể thỏa thuận mức khác trong khung, nên luôn kiểm tra Giấy chứng nhận.
Vì sao cùng một loại hình, mỗi khách một mức khấu trừ? Vì trên mức sàn, hai bên thỏa thuận cả tỷ lệ lẫn cách tính: theo % số tiền bảo hiểm hoặc theo % giá trị tổn thất. Mức khấu trừ thường được đặt cao hơn khi khách có quy mô tài sản lớn, cơ sở có nguy cơ rủi ro cao hoặc công tác phòng cháy chữa cháy chưa bảo đảm tốt. Khách có quy mô tốt, hồ sơ an toàn PCCC đầy đủ có thể đàm phán mức thấp hơn, miễn không dưới mức tối thiểu. Các ví dụ ở từng gói bên dưới là mức phổ biến trong hợp đồng MIC đã ký, không phải mức cố định cho mọi khách.
3. Gói 1 — Cháy nổ bắt buộc (chỉ cháy, nổ)
Đây là gói đáp ứng nghĩa vụ pháp luật cho cơ sở thuộc 44 loại hình ở Phụ lục VII (xem 44 loại hình bắt buộc). Phạm vi chỉ gồm cháy và nổ. Mức khấu trừ phụ thuộc cơ sở thuộc loại M hay loại N:
| Loại cơ sở | Khấu trừ thường gặp trong hợp đồng |
| Loại M (khách sạn, nhà trọ, văn phòng, nhà hàng...) | 1% giá trị tổn thất, tối thiểu 4 triệu đồng/vụ (số tiền bảo hiểm 1–2 tỷ) và tăng theo bảng ở mục 2 |
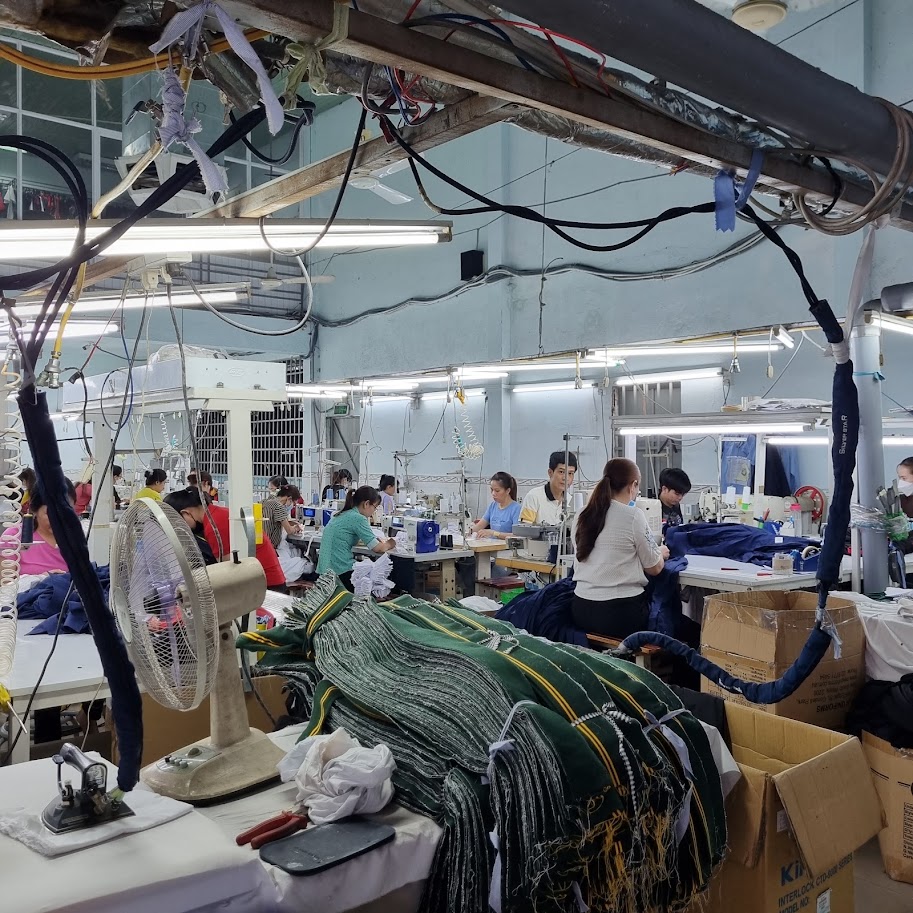
| Loại N (xưởng may, xưởng in, kho, karaoke...) | 10% giá trị tổn thất, tối thiểu thường 10 đến 20 triệu đồng/vụ |
Ví dụ 1A — Nhà nghỉ nhỏ (loại M, minh họa): số tiền bảo hiểm 1,5 tỷ đồng; khấu trừ 1% tổn thất, tối thiểu 4 triệu đồng/vụ.
| Thiệt hại do cháy | 1% tổn thất | Khấu trừ áp dụng | Bồi thường |
| 200 triệu | 2 triệu | 4 triệu (chạm mức tối thiểu) | 196 triệu |
| 800 triệu | 8 triệu | 8 triệu | 792 triệu |
Ví dụ 1B — Xưởng may (loại N, minh họa): số tiền bảo hiểm 5 tỷ đồng; khấu trừ 10% tổn thất, tối thiểu 10 triệu đồng/vụ.
| Thiệt hại do cháy | 10% tổn thất | Khấu trừ áp dụng | Bồi thường |
| 60 triệu | 6 triệu | 10 triệu (chạm mức tối thiểu) | 50 triệu |
| 400 triệu | 40 triệu | 40 triệu | 360 triệu |
| 2 tỷ | 200 triệu | 200 triệu | 1,8 tỷ |
Nhận xét: với loại N, càng thiệt hại lớn thì khoản tự chịu càng lớn, vì vậy doanh nghiệp loại N nên chuẩn bị sẵn nguồn tiền cho phần này.
4. Gói 2 — Cháy nổ bắt buộc mở rộng
Gói này vẫn đáp ứng nghĩa vụ bắt buộc, đồng thời mở rộng thêm một số rủi ro (như ngập lụt, vỡ hoặc tràn nước từ đường ống, đâm va), chi phí dọn dẹp và chữa cháy, và trách nhiệm với bên thứ ba. Mức khấu trừ thấp và theo bậc số tiền bảo hiểm:
| Số tiền bảo hiểm | Khấu trừ |
| 1 – 2 tỷ | 1% giá trị tổn thất, tối thiểu 4 triệu/vụ |
| Trên 2 – 10 tỷ | 1% giá trị tổn thất, tối thiểu 10 triệu/vụ |
| Trên 10 – 50 tỷ | 1% giá trị tổn thất, tối thiểu 20 triệu/vụ |
| Trên 50 – 100 tỷ | 1% giá trị tổn thất, tối thiểu 40 triệu/vụ |
| Trách nhiệm bên thứ ba | 1 triệu đồng/vụ tổn thất |
Ví dụ 2 — Tòa nhà và tài sản bên trong (minh họa): số tiền bảo hiểm 8 tỷ đồng, khấu trừ 1% tổn thất, tối thiểu 10 triệu đồng/vụ.
- Cháy gây thiệt hại 500 triệu: 1% là 5 triệu, thấp hơn mức tối thiểu nên khấu trừ 10 triệu. Bồi thường 490 triệu.
- Cháy gây thiệt hại 3 tỷ: 1% là 30 triệu, cao hơn mức tối thiểu nên khấu trừ 30 triệu. Bồi thường 2,97 tỷ.
- Cháy lan sang nhà bên cạnh, bồi thường bên thứ ba 150 triệu: khấu trừ cố định 1 triệu đồng/vụ. Chi trả 149 triệu.
5. Gói 3 — Cháy và rủi ro đặc biệt
Gói dành cho kho, nhà máy cần bảo vệ rộng hơn cháy nổ, thường có thêm các rủi ro như bão, ngập lụt, vỡ ống nước. Mức khấu trừ cao hơn và có mức tối thiểu lớn:
- Hợp đồng kho hàng hóa: 5% giá trị tổn thất, tối thiểu 40 triệu đồng/vụ.
- Hợp đồng nhà xưởng, máy móc và hàng hóa ghép cháy nổ bắt buộc: phần cháy nổ bắt buộc 5%, tối thiểu 20 triệu; các rủi ro khác 5%, tối thiểu 10 triệu.
Ví dụ 3 — Kho hàng hóa (minh họa): số tiền bảo hiểm 9 tỷ đồng, khấu trừ 5% tổn thất, tối thiểu 40 triệu đồng/vụ.
| Thiệt hại | 5% tổn thất | Khấu trừ áp dụng | Bồi thường |
| 300 triệu | 15 triệu | 40 triệu (chạm mức tối thiểu) | 260 triệu |
| 2 tỷ | 100 triệu | 100 triệu | 1,9 tỷ |
Nhận xét: với gói này, vụ nhỏ bị trừ phần cố định khá lớn (40 triệu). Nếu doanh nghiệp hay gặp sự cố nhỏ, nên cân nhắc mức tối thiểu khi chọn gói.
6. Gói 4 — Mọi rủi ro tài sản
Gói này gồm hai phần xếp chồng: phần cháy nổ bắt buộc và phần mọi rủi ro tài sản, nên có hai mức khấu trừ tùy nguyên nhân tổn thất:
- Tổn thất do cháy, nổ: 10% giá trị tổn thất, tối thiểu 20 triệu đồng/vụ.
- Tổn thất do rủi ro khác (vỡ ống nước, trộm cắp có đột nhập...): 5% giá trị tổn thất, tối thiểu 10 triệu đồng/vụ.
Ví dụ 4 — Xưởng sản xuất (minh họa): số tiền bảo hiểm 19 tỷ đồng.
| Sự cố | Thiệt hại | Khấu trừ | Bồi thường |
| Cháy | 1 tỷ | 10% = 100 triệu | 900 triệu |
| Vỡ ống nước làm hỏng hàng | 300 triệu | 5% = 15 triệu | 285 triệu |
| Vỡ ống nước làm hỏng hàng (vụ nhỏ) | 120 triệu | 5% = 6 triệu, thấp hơn mức tối thiểu nên trừ 10 triệu | 110 triệu |
Nhận xét: cùng một xưởng, tổn thất do cháy bị trừ tỷ lệ cao gấp đôi tổn thất do rủi ro khác. Khi đọc Giấy chứng nhận, cần xem rõ khấu trừ ghi riêng cho từng nhóm nguyên nhân. Phạm vi và các loại trừ của gói này xem bài Bảo hiểm mọi rủi ro tài sản khác gì cháy nổ bắt buộc.
7. Bảng so sánh nhanh 4 gói
| Gói | Khấu trừ (% giá trị tổn thất) | Tối thiểu/vụ | Phù hợp |
| 1. Cháy nổ bắt buộc | Loại M: 1% Loại N: 10% | M: 4 triệu trở lên N: 10–20 triệu | Cơ sở chỉ cần đáp ứng luật |
| 2. Cháy nổ bắt buộc mở rộng | 1% | 4 / 10 / 20 / 40 triệu theo bậc số tiền bảo hiểm | Cần thêm ngập lụt, vỡ ống nước, bên thứ ba |
| 3. Cháy và rủi ro đặc biệt | 5% | 10–40 triệu (kho hàng hóa: 40 triệu) | Kho, nhà máy cần bảo vệ rộng hơn |
| 4. Mọi rủi ro tài sản | Cháy nổ: 10% Rủi ro khác: 5% | Cháy nổ: 20 triệu Rủi ro khác: 10 triệu | Tài sản lớn, muốn bảo vệ toàn diện |
* Mức theo các hợp đồng và Giấy chứng nhận MIC đã ký 2025–2026, dùng để tham khảo. Hợp đồng cụ thể có thể thỏa thuận mức khác trong khung của Phụ lục VI.
8. Loại hình nào thuộc loại M, loại nào thuộc loại N?
Loại khấu trừ đi kèm từng dòng biểu phí trong Phụ lục VI. Một số loại hình thường gặp:
| Loại M | Loại N |
| Văn phòng, trụ sở doanh nghiệp Khách sạn, nhà trọ, chung cư Nhà trẻ, trường học, bệnh viện, phòng khám Siêu thị Nhà hàng, quán ăn Cửa hàng hàng hóa dễ cháy Sản xuất hạng D, E (cơ khí, điện tử, thực phẩm, dược phẩm...) Kho hạng D, E | Sản xuất dệt may, gỗ, giày, giấy, bao bì carton Sản xuất hạng A, B, C Kho hàng tổng hợp, kho carton, kho gỗ, kho vải Karaoke, vũ trường Cửa hàng xăng dầu Nhà để xe ô tô, xe máy Chợ Nhà ở kết hợp sản xuất, kinh doanh |
Chi tiết từng ngành xem ở Phí bảo hiểm cháy nổ nhà xưởng theo ngành 2026, karaoke, nhà hàng, quán ăn, kho vải.
9. Khấu trừ và bảo hiểm dưới giá trị
Hai khái niệm này hay bị nhầm. Bảo hiểm dưới giá trị xảy ra khi số tiền bảo hiểm thấp hơn giá trị thật của tài sản: phần tổn thất bị giảm theo tỷ lệ. Khấu trừ là khoản tự chịu cố định hoặc theo %. Hai khoản này có thể cùng xảy ra trong một vụ.
Theo Điều 4 Quy tắc bảo hiểm mọi rủi ro tài sản của MIC, mức khấu trừ được trừ sau khi đã áp dụng tất cả điều kiện, điều khoản, và người được bảo hiểm cam kết không mua bảo hiểm cho phần khấu trừ. Ví dụ, một cơ sở có nhà trị giá 1,2 tỷ nhưng chỉ bảo hiểm 600 triệu sẽ bị giảm một nửa số tiền bồi thường trước, rồi mới bị trừ khấu trừ. Vì vậy kê khai đủ giá trị vừa giúp nhận bồi thường đầy đủ, vừa tránh bị trừ hai lớp. Xem hướng dẫn kê khai số tiền bảo hiểm và một case thật đã ẩn danh ở bài Cách tính bồi thường bảo hiểm cháy nổ — Case thực tế.
Câu hỏi thường gặp
Mức khấu trừ bảo hiểm cháy nổ bắt buộc là bao nhiêu?
Phụ lục VI Nghị định 105/2025/NĐ-CP quy định mức khấu trừ không thấp hơn mức tối thiểu từ 4 đến 100 triệu đồng/vụ theo số tiền bảo hiểm, kèm trần 1% (loại M) và 10% (loại N) số tiền bảo hiểm. Trên mức sàn, hai bên thỏa thuận theo quy mô và rủi ro của khách. Trong hợp đồng, mức thường ghi dạng "% giá trị tổn thất, tối thiểu x triệu đồng/vụ": loại M thường 1% tối thiểu 4 triệu, loại N thường 10% tối thiểu 10 đến 20 triệu.
Khấu trừ được tính theo công thức nào?
Khấu trừ là số lớn hơn giữa x% giá trị tổn thất và mức tối thiểu mỗi vụ. Tiền bồi thường bằng giá trị tổn thất trừ khấu trừ. Ví dụ khấu trừ 10% tối thiểu 10 triệu: thiệt hại 60 triệu thì trừ 10 triệu (bồi thường 50 triệu), thiệt hại 400 triệu thì trừ 40 triệu (bồi thường 360 triệu).
Gói nào có mức khấu trừ thấp nhất?
Theo các hợp đồng MIC đã ký, gói cháy nổ bắt buộc loại M và gói cháy nổ bắt buộc mở rộng có khấu trừ thấp nhất (1% giá trị tổn thất, tối thiểu từ 4 triệu). Gói cháy nổ loại N (10%) và gói mọi rủi ro tài sản phần cháy nổ (10%) cao nhất về tỷ lệ. Gói cháy và rủi ro đặc biệt cho kho hàng hóa có mức tối thiểu cao (40 triệu mỗi vụ).
Xưởng may, xưởng gỗ, kho hàng thuộc loại khấu trừ nào?
Thuộc loại N, cùng với giày, giấy, bao bì carton, karaoke, nhà để xe và sản xuất hạng A, B, C. Sản xuất hạng D, E như cơ khí, điện tử, thực phẩm thuộc loại M.
Khấu trừ tính theo % số tiền bảo hiểm hay % giá trị tổn thất?
Luật bắt buộc mức tối thiểu; cách tính và tỷ lệ do hai bên thỏa thuận trong hợp đồng, tùy quy mô khách, mức độ rủi ro và chất lượng công tác PCCC. Cơ sở có nguy cơ cao hoặc PCCC chưa tốt thường bị đặt khấu trừ cao hơn. Hợp đồng MIC đã ký thường ghi theo % giá trị tổn thất, tối thiểu x triệu đồng/vụ.
Có thể thỏa thuận khấu trừ thấp hơn mức tối thiểu không?
Không. Mức khấu trừ không được thấp hơn mức tối thiểu theo số tiền bảo hiểm trong Phụ lục VI. Có thể thỏa thuận trong khung cho phép, và nên so sánh cả phí lẫn khấu trừ khi chọn gói.
Có mua bảo hiểm riêng cho phần khấu trừ được không?
Không. Theo Điều 4 Quy tắc bảo hiểm mọi rủi ro tài sản của MIC, người được bảo hiểm cam kết không mua bảo hiểm cho phần khấu trừ ghi trong Giấy chứng nhận.
Khấu trừ tính trước hay sau khi trừ phần bảo hiểm dưới giá trị?
Theo Điều 4 Quy tắc mọi rủi ro tài sản của MIC, khấu trừ được trừ sau khi đã áp dụng tất cả điều kiện, điều khoản, trong đó có nguyên tắc tỷ lệ (bảo hiểm dưới giá trị). Cách áp dụng cụ thể từng hợp đồng nằm trong Giấy chứng nhận và cần được tư vấn trước khi ký.
Muốn biết cơ sở của anh chị chịu khấu trừ bao nhiêu ở từng gói? Gửi loại hình cơ sở, diện tích và tổng giá trị tài sản — báo phí và mức khấu trừ của từng gói trong ngày, kèm ví dụ tính theo đúng cơ sở của anh chị. Gọi hoặc nhắn Zalo 0909.556.093 (Trần Xuân Định).
Đọc tiếp
- Phí bảo hiểm cháy nổ bắt buộc năm 2026 — cách tính đầy đủ
- Phí bảo hiểm cháy nổ nhà xưởng theo ngành
- Bảo hiểm cháy nổ bắt buộc MIC, PVI, Bảo Việt — so sánh
- Không mua bảo hiểm cháy nổ bắt buộc bị phạt bao nhiêu
 | Trần Xuân Định Giám đốc Quan hệ Khách hàng — Tổng Công ty CP Bảo hiểm Quân đội (MIC) 📍 672 A35 Phan Văn Trị, Phường Gò Vấp, TP Hồ Chí Minh · 📞 0909.556.093 · 🌐 baohiemruiro.vn |