Nhiều doanh nghiệp sau khi mua bảo hiểm cháy nổ bắt buộc theo đúng quy định thường nghĩ rằng tài sản của mình đã được bảo vệ toàn diện. Thực tế không hẳn vậy - bảo hiểm cháy nổ bắt buộc chỉ bồi thường cho một số rủi ro được liệt kê cụ thể, còn rất nhiều tình huống gây thiệt hại tài sản khác lại nằm ngoài phạm vi. Bài viết này giải thích rõ "bảo hiểm mọi rủi ro tài sản" - sản phẩm bổ sung giúp lấp đầy khoảng trống đó - và khi nào doanh nghiệp thực sự cần đến nó.
📋 Mục lục bài viết
- Bảo hiểm mọi rủi ro tài sản là gì
- Khác biệt cốt lõi so với bảo hiểm cháy nổ bắt buộc
- Bảng so sánh phạm vi bảo hiểm
- Những rủi ro chỉ mọi rủi ro tài sản mới bồi thường
- Những gì vẫn bị loại trừ - kể cả khi mua mọi rủi ro tài sản
- Doanh nghiệp nào nên mua thêm
- Lưu ý về số tiền bảo hiểm - áp dụng nguyên tắc dưới giá trị y hệt
- Câu hỏi thường gặp
1. Bảo hiểm mọi rủi ro tài sản là gì
Bảo hiểm mọi rủi ro tài sản (tên đầy đủ: Bảo hiểm Mọi rủi ro tài sản - Phần Thiệt hại vật chất) là sản phẩm bảo hiểm tài sản theo cơ chế "bảo hiểm mọi rủi ro" (all risks). Theo quy tắc bảo hiểm hiện hành của MIC, nguyên tắc hoạt động như sau:
Nói cách khác, thay vì phải chứng minh tổn thất xảy ra đúng theo một rủi ro được liệt kê sẵn (như bảo hiểm cháy nổ bắt buộc), bên mua bảo hiểm chỉ cần chứng minh tổn thất là bất ngờ và không thuộc danh sách loại trừ - gánh nặng chứng minh nhẹ hơn nhiều, phạm vi bảo vệ rộng hơn nhiều.
2. Khác biệt cốt lõi so với bảo hiểm cháy nổ bắt buộc
Đây là điểm quan trọng nhất cần hiểu rõ trước khi quyết định có cần mua thêm hay không:
| Tiêu chí | Bảo hiểm cháy nổ bắt buộc | Bảo hiểm mọi rủi ro tài sản |
|---|---|---|
| Cơ chế bảo hiểm | Liệt kê rủi ro được bảo hiểm (named perils) | Bảo hiểm mọi rủi ro trừ loại trừ (all risks) |
| Tính chất tham gia | Bắt buộc theo pháp luật (44 loại hình cơ sở Phụ lục VII - Nghị định 67/2023 và 105/2025) | Tự nguyện |
| Rủi ro được bảo hiểm | Danh sách rủi ro liệt kê sẵn: cháy, nổ (tối thiểu theo luật); tùy gói có thể mở rộng thêm một số rủi ro cụ thể | Mọi nguyên nhân bất ngờ, trừ danh sách loại trừ |
| Gánh nặng chứng minh | Bên mua phải thông báo/chứng minh đúng rủi ro được liệt kê | Bảo hiểm phải chứng minh rủi ro thuộc diện loại trừ mới được từ chối |
3. Tổn thất mọi rủi ro tài sản bồi thường nhưng gói liệt kê rủi ro có thể không bao gồm
Vì hoạt động theo cơ chế "mọi rủi ro trừ loại trừ", sản phẩm này bồi thường cả những tổn thất không nằm trong danh sách rủi ro liệt kê sẵn của bảo hiểm cháy nổ bắt buộc (mức mở rộng thực tế tùy từng gói), ví dụ:
- Vỡ, tràn nước từ bể chứa, đường ống trong điều kiện cơ sở vẫn được trông coi, sử dụng bình thường (không quá 30 ngày bỏ trống liên tục)
- Va chạm bởi phương tiện giao thông đường bộ hoặc súc vật
- Trộm cắp có đột nhập bằng vũ lực (đột nhập hoặc thoát ra khỏi địa điểm bảo hiểm)
- Đình công, gây rối trong lao động, hành động cố ý gây thiệt hại của người khác (bạo động quần chúng có vũ trang vẫn bị loại trừ)
- Máy bay, phương tiện hàng không hoặc thiết bị trên đó rơi vào
- Hàng loạt tình huống bất ngờ khác không được liệt kê tên cụ thể - miễn không rơi vào danh sách loại trừ.
4. Những gì vẫn bị loại trừ — kể cả khi mua mọi rủi ro tài sản
"Mọi rủi ro" không có nghĩa là bồi thường mọi trường hợp. Quy tắc bảo hiểm vẫn loại trừ một số nhóm nguyên nhân và tài sản cụ thể, doanh nghiệp cần nắm rõ để tránh hiểu lầm:
⚠️ Các nhóm loại trừ chính
- Hao mòn tự nhiên, lỗi thiết kế, khuyết tật vật liệu, gỉ sét, mối mọt theo thời gian
- Sụp đổ hoặc rạn nứt của chính ngôi nhà, công trình được bảo hiểm (trừ khi do nguyên nhân không bị loại trừ, như cháy, nổ, gây ra thì vẫn bồi thường phần đó)
- Hư hỏng do điện hoặc cơ khí, trục trặc của máy móc, thiết bị; nổ, vỡ nồi hơi, bình chịu áp lực
- Gió, mưa, mưa đá, bão, lũ, ngập lụt, cát, bụi gây thiệt hại cho tài sản di dời được để ngoài trời hoặc trong tòa nhà không khép kín, và hàng rào, cổng
- Ngừng việc, chậm trễ, mất thị trường và các tổn thất mang tính hậu quả
- Địa điểm bỏ trống, không được trông nom, sử dụng từ 30 ngày liên tục: nước tràn, rò rỉ bị loại trừ, và hợp đồng có thể mất hiệu lực với tài sản đó nếu chưa được MIC chấp nhận bằng văn bản sửa đổi bổ sung
- Mất mát không rõ nguyên nhân, thất thoát do sai sót kiểm kê/kế toán
- Chiến tranh, khủng bố (riêng thiệt hại do cháy từ khủng bố vẫn được bồi thường), nội chiến, bạo động vũ trang
- Phóng xạ, vật liệu hạt nhân, amiăng tổng hợp
- Tài sản loại trừ riêng (trừ khi ghi rõ là đã bảo hiểm trong giấy chứng nhận): tiền, trang sức, đá quý, đồ cổ, tác phẩm nghệ thuật, tài liệu, kính lắp cố định, đồ sứ/gốm/thủy tinh dễ vỡ, thiết bị điện tử/máy tính/thiết bị xử lý dữ liệu (riêng thiết bị điện tử vẫn được bồi thường khi hư hỏng do cháy, nổ, sét, ngập lụt, vỡ ống nước...), hàng ký gửi, sổ sách và dữ liệu, vật liệu nổ
- Tài sản loại trừ theo hoàn cảnh: xe cơ giới lưu hành, tài sản đang vận chuyển ngoài địa điểm bảo hiểm, tài sản đang xây dựng, lắp đặt, sửa chữa, chạy thử, đất đai, công trình ngầm, động vật sống, mùa màng, và tài sản hư hại do hậu quả của chính quá trình sản xuất, xử lý, gia công
- Tài sản đã được bảo hiểm riêng bởi một hợp đồng chuyên biệt khác (tránh trùng bảo hiểm)
Vì danh sách loại trừ khá dài và chi tiết, doanh nghiệp nên cần được tư vấn kỹ hồ sơ tài sản thực tế trước khi ký hợp đồng, để biết chính xác phần nào được bảo vệ, phần nào cần mua bổ sung riêng.
5. Doanh nghiệp nào nên mua thêm mọi rủi ro tài sản
Bảo hiểm cháy nổ bắt buộc là nghĩa vụ pháp lý tối thiểu, không phải giới hạn bảo vệ tối đa. Nên cân nhắc mua thêm mọi rủi ro tài sản nếu doanh nghiệp thuộc một trong các nhóm sau:
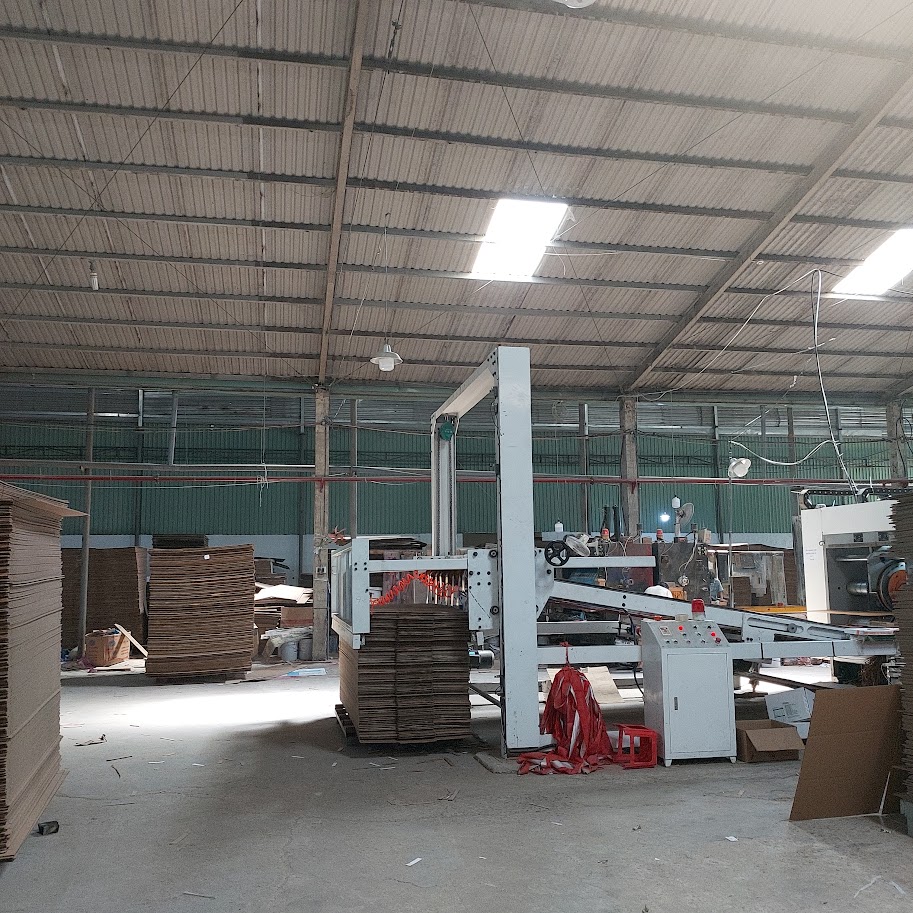
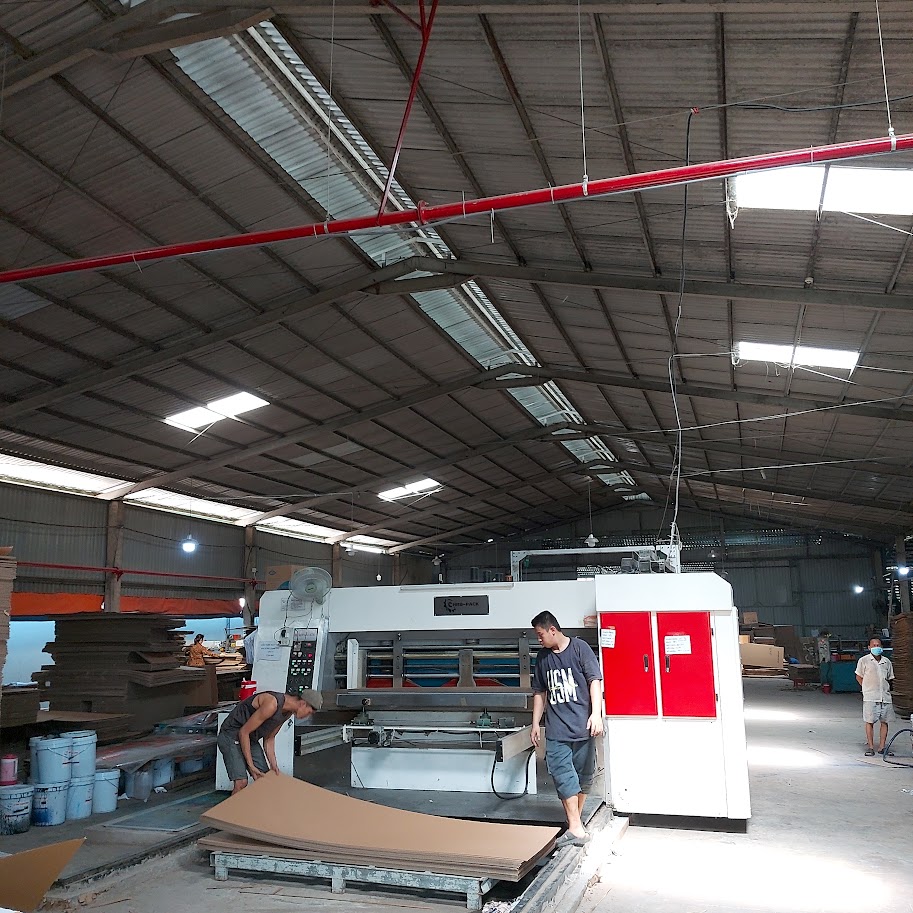
- Có máy móc, dây chuyền sản xuất giá trị lớn - rủi ro va chạm, rơi đổ cao hơn rủi ro cháy đơn thuần. Lưu ý: hỏng hóc điện, cơ khí của chính máy móc và nổ nồi hơi bị loại trừ, cần sản phẩm bảo hiểm máy móc riêng nếu muốn bảo vệ phần này.
- Kho hàng, nhà xưởng gần khu vực giao thông hoặc đường ống nước lớn - rủi ro va chạm phương tiện, vỡ ống nước thực tế xảy ra thường xuyên hơn cháy nổ.
- Cơ sở từng bị trộm cắp có đột nhập hoặc ở khu vực an ninh phức tạp - cháy nổ bắt buộc không bồi thường cho trộm cắp trong bất kỳ trường hợp nào.
- Doanh nghiệp coi tài sản là nguồn vốn trọng yếu, không muốn phụ thuộc vào việc chứng minh đúng một trong số các rủi ro được liệt kê khi có tranh chấp bồi thường.
6. Lưu ý về số tiền bảo hiểm — áp dụng nguyên tắc dưới giá trị y hệt
Một điểm rất quan trọng: bảo hiểm mọi rủi ro tài sản vẫn áp dụng đúng nguyên tắc tỷ lệ (bảo hiểm dưới giá trị) như bảo hiểm cháy nổ bắt buộc - nếu số tiền bảo hiểm thấp hơn giá trị tài sản thực tế tại thời điểm tổn thất, doanh nghiệp phải tự chịu phần chênh lệch theo đúng tỷ lệ. Đây là sai lầm phổ biến đã được phân tích chi tiết qua một case thực tế trong bài Cách tính bồi thường bảo hiểm cháy nổ — Case thực tế gần 6 tỷ đồng, đáng đọc trước khi quyết định mua thêm sản phẩm bảo hiểm mọi rủi ro này.
Vì vậy, dù mua cháy nổ bắt buộc hay mọi rủi ro tài sản, nguyên tắc chung vẫn là: rà soát số tiền bảo hiểm định kỳ, mua đúng hoặc cao hơn giá trị thực tế của tài sản tại thời điểm hiện tại — không phải giá trị tại thời điểm ký hợp đồng nhiều năm trước.
📞 Chưa chắc cháy nổ bắt buộc đã đủ bảo vệ tài sản của bạn?
Gửi thông tin tài sản/nhà xưởng qua Zalo — được tư vấn miễn phí trong 30 phút xem có cần mua thêm mọi rủi ro tài sản hay không.
☎ Gọi ngay 0909.556.093 💬 Chat Zalo7. Câu hỏi thường gặp
❓ Đã mua bảo hiểm cháy nổ bắt buộc rồi, có bắt buộc mua thêm mọi rủi ro tài sản không?
Không bắt buộc theo pháp luật. Mọi rủi ro tài sản là sản phẩm tự nguyện, chỉ nên cân nhắc nếu doanh nghiệp muốn mở rộng phạm vi bảo vệ ra ngoài nhóm rủi ro cháy, nổ, sét đã có.
❓ Nếu mua cả hai, khi có cháy thì bồi thường theo hợp đồng nào?
Theo nguyên tắc "đóng góp bồi thường" trong quy tắc bảo hiểm: nếu cùng một tài sản được bảo vệ bởi nhiều hợp đồng cho cùng một rủi ro, trách nhiệm của mỗi hợp đồng sẽ giới hạn theo tỷ lệ số tiền bảo hiểm trên tổng giá trị — tránh trường hợp được bồi thường hai lần cho cùng một tổn thất.
❓ Mọi rủi ro tài sản có bồi thường cho máy tính, thiết bị điện tử bị hỏng không?
Chỉ trong một số trường hợp. Thiết bị điện tử, máy tính và thiết bị xử lý dữ liệu là tài sản bị loại trừ mặc định (trừ khi ghi rõ là đã bảo hiểm trong giấy chứng nhận), và hỏng hóc do điện, cơ khí hoặc trục trặc máy móc không được bồi thường. Tuy nhiên, Quy tắc vẫn bồi thường nếu thiết bị hư hỏng do cháy, nổ, sét đánh, ngập lụt, vỡ hoặc rò rỉ nước từ bể chứa, đường ống (trừ khi bị loại trừ ở điều khoản khác). Muốn bảo vệ đầy đủ nhóm tài sản này, cần khai rõ trong giấy chứng nhận hoặc mua sản phẩm chuyên biệt.
❓ Thời hạn khiếu nại đòi bồi thường là bao lâu sau khi xảy ra tổn thất?
Cần thông báo ngay cho MIC qua phương tiện liên lạc nhanh nhất, và gửi thông báo bằng văn bản trong vòng 3 ngày kể từ ngày xảy ra tổn thất. Hồ sơ khiếu nại chính thức nộp trong vòng 30 ngày (có thể gia hạn nếu MIC đồng ý bằng văn bản). Trong mọi trường hợp, MIC không chịu trách nhiệm với yêu cầu bồi thường sau 12 tháng kể từ ngày xảy ra tổn thất.
❓ Trộm cắp có luôn được bồi thường không?
Chỉ được bồi thường nếu việc trộm cắp xảy ra tại địa điểm được bảo hiểm và được thực hiện bằng vũ lực để đột nhập hoặc thoát ra (ví dụ: phá khóa, cạy cửa, đập vỡ tường/cửa sổ). Trộm cắp không có dấu vết đột nhập, hoặc mất mát không rõ nguyên nhân, đều thuộc diện loại trừ.

Trần Xuân Định
Giám đốc quan hệ khách hàng - Bảo hiểm Quân đội (MIC)
📍 TP.HCM · 📞 0909.556.093 · 🌐 baohiemruiro.vn
Hơn 15 năm kinh nghiệm tư vấn bảo hiểm phi nhân thọ — chuyên BH cháy nổ bắt buộc, BH xe cơ giới, BH tài sản doanh nghiệp, BH hàng hóa xuất nhập khẩu.
📚 Đọc tiếp loạt bài về bảo hiểm cháy nổ bắt buộc